交通事故で無保険の相手との示談!泣き寝入りしないための対処法を解説
監修福岡法律事務所 所長 弁護士 谷川 聖治弁護士法人ALG&Associates
交通事故の相手が保険に入っていない“無保険”状態だった場合、「きちんと相手に賠償してもらえるのだろうか」と不安がよぎります。 相手が無保険だと、示談交渉が進まなかったり、損害賠償を受けられなかったりするリスクが高くなるため、対応には注意が必要です。 本ページでは、交通事故の相手が無保険だった場合のリスクや対処法、示談交渉の流れなどを紹介していきます。
交通事故被害者専用 相談窓口まずは交通事故の受付スタッフが丁寧にご対応いたします
0120-519-116
24時間予約受付・年中無休・通話無料
※法律相談は、受付予約後となりますので、直接弁護士にはお繋ぎできません。
※国際案件の相談に関しましては別途こちらをご覧ください。
交通事故に遭いお困りの方へ
【動画で解説】交通事故の相手が無保険だったら | 示談方法や未払いの場合の対処法などを解説
交通事故における「無保険」の状態とは?
交通事故における“無保険”とは、自動車保険に加入していない状態を指します。 自動車に関するトラブルに備えるための自動車保険には、“自賠責保険”と“任意保険”があります。
| 自賠責保険 (自動車損害賠償責任保険) |
自動車損害賠償保障法で加入が義務付けられている強制保険のこと。 事故相手の対人損害のみを補償するもので、補償される金額には上限があります。 |
|---|---|
| 任意保険 | 自賠責保険でカバーできない部分の損害賠償に備えて、任意で加入する保険のこと。 物損などを幅広くカバーできます。 |
無保険には主に2つのケースがある
- ① 強制加入の自賠責保険にのみ加入していて、任意保険には未加入
- ② 自賠責保険と任意保険どちらにも未加入
交通事故の無保険というと、一般的には「①任意保険に未加入」の状態を指します。 それぞれ示談の流れや請求方法が変わってくるので、事故直後は加害者の連絡先だけでなく、自賠責保険や任意保険の加入状況も確認しておきましょう。 なお、「任意保険には加入しているが、自賠責保険には未加入」という場合もありますが、非常に珍しいケースなので本記事では割愛します。このような場合は弁護士にご相談ください。
交通事故の相手が無保険だった場合のリスク
交通事故の相手が無保険だった場合は、次のようなリスクがあります。
- ① 加害者と直接示談交渉をする必要がある
- ② 適正な賠償金を受け取れない可能性がある
- ③ 物損が補償されない可能性がある
保険会社が対応する場合とは異なり、示談交渉や損害賠償請求がスムーズに進まないこともあります。そのため、加害者が無保険の場合は、想定されるリスクを理解したうえで適切に対応することが重要です。
加害者と直接示談交渉をする必要がある
相手が無保険の場合は、被害者自身が直接加害者と示談交渉を行わなければなりません。 加害者が任意保険に加入している場合は、通常、保険会社が示談交渉を担当します。 一方、無保険事故では、加害者本人とやり取りすることになるため、「連絡が取れない」「話し合いが進まない」といった問題が生じる場合があります。 もっとも、すべての加害者が不誠実な対応をするわけではありません。しかし、事故対応に慣れた保険会社が間に入らないため、示談交渉が長期化するリスクには注意が必要です。 交通事故の示談交渉における交渉テクニックや注意点の詳細は、以下のページをご覧ください。
合わせて読みたい関連記事
適正な賠償金を受け取れない可能性がある
相手が無保険で賠償金の支払能力がない場合は、適正な賠償金を受け取れない可能性があります。加害者本人に資力があれば問題ありませんが、そうでない場合は「支払いを踏み倒される」「分割払いになる」などのリスクが生じます。 特に、相手が任意保険だけでなく、加入が義務付けられている自賠責保険にも加入していない場合は注意が必要です。このようなケースでは、加害者の経済状況によっては賠償金を全額回収できないおそれがあるため、政府保障事業の利用なども検討しなければなりません。
物損が補償されない可能性がある
相手が任意保険に加入しておらず、自賠責保険のみの場合は、物損が補償されない可能性があります。 自賠責保険は、交通事故の被害者救済を目的とした制度であり、基本的に対人賠償のみが補償対象となるためです。治療費や休業損害などについては補償を受けられますが、車の修理費などの物損は補償対象外となります。 そのため、物損については加害者本人に請求しなければならず、加害者に十分な資力がない場合は、全額を回収できないおそれがあります。 交通事故における物損の詳細は、以下のページをご覧ください。
合わせて読みたい関連記事
交通事故で無保険の相手との示談交渉はどう進める?
無保険の相手との示談交渉を進める方法は、加害者の保険加入状況によって異なります。具体的には、次の2つのケースに分けて考える必要があります。 まずは、加害者がどの保険に加入しているのかを確認しましょう。
- 自賠責保険には加入しているが任意保険には未加入の場合
- 自賠責保険にも任意保険にも未加入の場合
示談の流れや注意すべき6つのポイントなどについて詳しく知りたい方は、以下のページをご覧ください。
合わせて読みたい関連記事
自賠責保険には加入しているが任意保険には未加入の場合
加害者が「自賠責保険には加入しているが任意保険には未加入」の場合、示談交渉は以下のように進めていきます。
- ① 加害者の自賠責保険に請求する
- ② 自賠責保険だけでは足りない部分は加害者本人に請求する
自賠責保険から保険金を受け取ることは可能ですが、損害額のすべてが補償されるとは限りません。そのため、自賠責保険で補償されない部分については、加害者本人に請求する必要がある点に注意しましょう。
①加害者の自賠責保険に請求する
相手が自賠責保険に加入している場合は、加害者側の自賠責保険に対して「被害者請求」を行います。 被害者請求とは、被害者自身で自賠責保険に保険金を請求する方法です。示談成立前でも保険金を受け取れる可能性があるため、早期に一定の補償を受けられるメリットがあります。 一方で、必要書類の収集や申請手続きを自ら行わなければならない点には注意が必要です。
<被害者請求の主な流れ>
- ① 必要書類を集める
- ② 自賠責保険会社へ書類を提出する
- ③ 調査が行われる
- ④ 調査結果が通知される
- ⑤ 保険金が支払われる
詳しくは、以下のページをご覧ください。
合わせて読みたい関連記事
②自賠責保険だけでは足りない部分は加害者本人に請求する
自賠責保険の補償には、下表のとおり「限度額」が設けられているため、足りない部分は加害者本人に請求することになります。
| 損害の内容 | 限度額 | |
|---|---|---|
| 傷害による損害 | 治療関係費・入通院慰謝料・休業損害など | 120万円 |
| 後遺障害による損害 | 後遺障害慰謝料・後遺障害逸失利益 | 75万~4000万円※ |
| 死亡による損害 | 死亡慰謝料・死亡逸失利益・葬儀費 | 3000万円 |
| 物損 | 車の修理費など | 対象外 |
※認定された後遺障害の等級による
具体的には、「限度額を超える損害」や「自賠責保険では補償されない物損」などについては、加害者と直接示談交渉を行わなければなりません。 もっとも、加害者に十分な支払能力がないケースも多いのが実情です。対応に不安がある場合には、交通事故を得意とする弁護士へ相談されることをおすすめします。 自賠責保険における慰謝料の計算方法や注意点などについては、以下のページをご覧ください。
合わせて読みたい関連記事
自賠責保険にも任意保険にも未加入の場合
加害者が「自賠責保険にも任意保険にも未加入」の場合、示談交渉は以下のように進めていきます。
- ① 加害者へ直接請求をする
- ② 政府保障事業へ請求する
自賠責保険にも加入していない場合は、保険会社から保険金の支払いを受けることができないため、まずは加害者本人への直接請求を検討します。
①加害者へ直接請求をする
加害者が自賠責保険にも加入していない場合、まずは加害者へ直接請求をします。 加害者本人と示談交渉を行い、過失割合や損害賠償額、支払方法などについて合意を目指しましょう。 示談が成立したら、合意内容をもとに「示談書」を作成します。より証拠力を高めたい方は、示談書を公正証書で作成する方法も有効です。
そもそも加害者に支払う意思がなかったら?
相手に支払う意思がない場合、示談成立は難しいため、訴訟を起こすことも検討します。 加害者への請求金額が60万円以下であれば、“少額訴訟”という比較的簡易な訴訟が利用できます。 加害者が判決に従わない場合、加害者に資力があり、預金口座の特定などができれば、強制執行も可能です。
②政府保障事業へ請求する
加害者が自賠責保険や任意保険に加入しておらず、賠償金を支払う資力もない場合は、“政府保障事業”を利用できる可能性があります。
政府保障事業とは?
損害賠償を受けられない被害者が利用できる、政府による救済制度のことです。 ひき逃げなどで加害者が不明な場合も利用することができます。
支払限度額は自賠責保険と同じ
補償内容や支払限度額は自賠責保険と同じで、健康保険や労災保険などによる給付額を差し引いた金額が最終的に支払われます。
交通事故被害者専用 相談窓口まずは交通事故の受付スタッフが丁寧にご対応いたします
0120-519-116
24時間予約受付・年中無休・通話無料
※法律相談は、受付予約後となりますので、直接弁護士にはお繋ぎできません。
※国際案件の相談に関しましては別途こちらをご覧ください。
交通事故に遭いお困りの方へ
十分な補償が得られない場合は泣き寝入りするしかない?
十分な補償が得られない場合の対処法には、以下の4つが考えられます。
- ① 自分が加入している任意保険から補償を受ける
- ② 家族の保険が使えるか確認する
- ③ 仕事中の事故では労災を使う
- ④ 健康保険を使って治療する
自賠責保険や政府保障事業による補償は「人身損害」に限られ、支払額にも上限があります。 また、加害者が無保険で十分な支払能力がない場合は、損害額の全額を回収できないおそれがあり、納得のいく補償を受けられない可能性もあるでしょう。 そのため、状況に応じて利用できる補償制度を確認し、不足分を補うことが重要です。
自分が加入している任意保険から補償を受ける
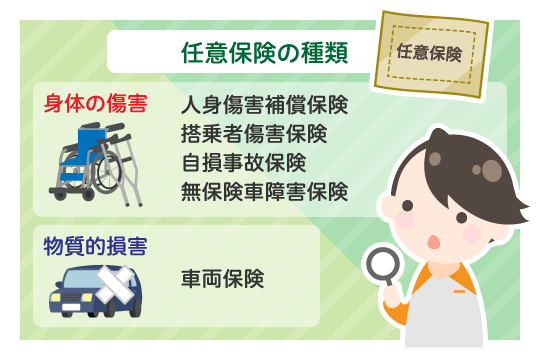
加害者から十分な補償が受けられない場合、ご自身が加入する任意保険を利用できる可能性があります。 ご自身の任意保険に次のような内容が含まれているかどうか、契約内容を確認してみましょう。
《ご自身の任意保険から補償を受けられる可能性があるもの》
- 人身傷害保険・搭乗者傷害保険
ご自身や同乗者の治療費や休業損害などの対人損害について、過失割合に関係なく、契約内容に基づいた補償が受けられます。 - 無保険車傷害保険
加害者がまったくの無保険であり、政府保証事業では賠償額が不足する場合や、自賠責保険や任意保険に加入していても賠償額が不足する場合などに、不足分の補償が受けられます。 - 車両保険
事故でご自身の自動車に損害が発生した場合、保険金額を上限とした補償が受けられます。ただし、車両保険を利用すると、基本的に翌年度の等級が下がって保険料が高くなるため注意が必要です。
家族の保険が使えるか確認する
ご自身が加入している任意保険では補償されない場合、ご家族が加入している任意保険を利用できるケースもあります。 ご家族が「人身傷害補償保険」、「搭乗者傷害保険」、「無保険車傷害保険」などに加入していないか、加入している場合は家族も補償が受けられるかどうか、契約内容をご確認ください。
仕事中の事故では労災を使う
通勤中や勤務時間中に交通事故に遭った場合、労働者災害補償保険(通称:労災保険)を利用することができます。 労災保険とは、労働者が通勤中や勤務中に負傷や死亡したときに、補償を受けられる保険です。自賠責保険と労災保険の両方を利用できる場合、どちらを利用するかはご自身で選択することが可能です。 加害者が無保険だった場合、一般的には自賠責保険を使うことが多いものの、条件によっては労災保険を使った方が良いケースもあるので、補償の内容をよくご検討ください。 なお、労災保険への加入は法的な義務ですが、中には未加入の会社もあります。 勤めている会社が労災未加入だったとしても、会社が労働基準監督署に申し立てれば従業員の労災申請は認められるため、労災保険を利用する場合はまず会社に申請しましょう。 労災を使用した場合の慰謝料請求については、以下のページをご覧ください。
合わせて読みたい関連記事
健康保険を使って治療する
交通事故のケガの治療には、健康保険を使うことができます。 加害者が無保険だった場合、十分な治療費を回収できないこともあるため、健康保険を使って治療費の自己負担を抑える方法も検討しましょう。
《交通事故で健康保険を使う手順》
- ①医療機関に申し出る
受診する医療機関で、健康保険を使うことを伝えます。 - ②「第三者行為の傷病届」を提出する
加入している健康保険組合等に連絡して、「第三者行為の傷病届」を送ってもらいましょう。
必要事項を記入して、健康保険組合等に提出します。
「第三者行為の傷病届」については以下のページで詳しく解説していますので、併せてご覧ください。
合わせて読みたい関連記事
無保険の加害者が示談金を支払ってくれないときはどうする?
自賠責保険にすら加入していない人は、資力がないことも多く、被害者に賠償金を支払う意思がないケースも珍しくありません。 自賠責保険から補償を受けられず、示談交渉も進まないような場合、以下のような対処法を検討しましょう。
加害者と連絡が取れない場合は「内容証明郵便」を送る
事故の加害者と連絡が取れない場合は、“内容証明郵便”を送る方法があります。 内容証明郵便自体に法的な効力はありませんが、「示談交渉を希望している」「訴訟も検討している」など真剣さをアピールできるので、加害者に意向を伝える手段として効果的です。 内容証明郵便を受け取った相手が「無視できない」と感じ、示談交渉に応じる可能性もあるでしょう。 また、内容証明郵便は、「いつ、だれが、だれに、どのような内容の郵便を送ったか」を郵便局が証明してくれます。そのため、配達証明も併せて依頼することで、裁判を起こす場合などに「きちんと意思表示をした」という証拠にもなります。 加害者が示談交渉に応じない場合や連絡が取れない場合は、内容証明郵便を送ることもご検討ください。
裁判で損害賠償請求を行う
「交渉がまとまらない」、「相手が示談に応じない」など、示談での解決が難しい場合は、裁判を起こすことも検討します。 “損害賠償請求訴訟”の手続きをすると、裁判所が法律に従って審査を行い、請求が認められれば、相手に損害賠償金の支払いを命じる判決を出してくれます。
●請求額が60万円以下なら少額訴訟が利用できる
相手に請求する金額が60万円以下で、事実内容に争いのないケースでは「少額訴訟」が利用できます。少額訴訟は、基本的に1日で判決までのすべての手続きが完了し、途中で和解することも可能です。
●請求額が60万円以上では通常の訴訟手続きを行う
通常の訴訟手続きでは、専門的な法律知識を持つ弁護士によるサポートが重要です。 裁判を検討している場合、まずは交通事故に詳しい弁護士へ相談してみましょう。 交通事故裁判の流れや費用・期間の詳細は、以下のページをご覧ください。
合わせて読みたい関連記事
判決後は強制執行を行う
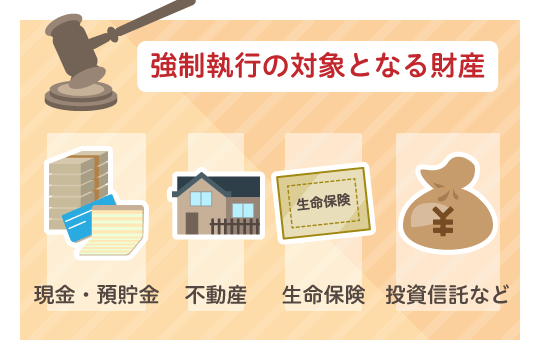
裁判で支払い命令の判決が下されたにもかかわらず、相手が賠償金を支払わない場合は、相手の財産を差し押さえる“強制執行”という手段をとることが可能です。 強制執行では、相手が所有する財産(現金や預貯金など)から、未払いの賠償金を強制的に回収することができます。 もっとも、強制執行の対象となる財産は被害者自身で特定する必要があり、相手が財産を所有していなければ強制執行を行うことはできません。 また、相手が賠償金を支払いきれずに自己破産してしまうと、賠償金を回収できなくなる場合があります。
交通事故で無保険の相手との示談交渉は弁護士法人ALGにご相談ください
事故の相手が無保険の場合は、示談交渉が難航する傾向にあります。特に、相手に十分な支払能力がない場合には、損害賠償を請求しても全額回収できないおそれがあります。 また、「相手が連絡を取ってくれない」「相手の態度が高圧的で話し合いが進まない」といった理由で難航するケースも少なくありません。 相手との示談交渉でお困りの際は、弁護士への相談をご検討ください。弁護士であれば、相手の出方に応じて適切に示談交渉を進めることができます。 また、必要に応じて法的手続きの利用も視野に入れながら対応できるため、適切な損害回復につながる可能性があります。 決してお一人で悩まず、まずは弁護士にご相談ください。
交通事故被害者専用 相談窓口まずは交通事故の受付スタッフが丁寧にご対応いたします
0120-519-116
24時間予約受付・年中無休・通話無料
※法律相談は、受付予約後となりますので、直接弁護士にはお繋ぎできません。
※国際案件の相談に関しましては別途こちらをご覧ください。
交通事故に遭いお困りの方へ
交通事故事件の経験豊富な
弁護士が全面サポート

弁護士費用特約を使う場合
本人原則負担なし※保険会社の条件によっては
本人負担が生じることがあります。
弁護士報酬:成功報酬制
※死亡・後遺障害等級認定済みまたは認定が見込まれる場合
※事案によっては対応できないこともあります。
※弁護士費用特約を利用する場合、別途の料金体系となります。
その他交通事故 示談に関する記事
まずは交通事故スタッフがお話をお伺いします
お電話でのご相談受付全国対応
0120-519-116
24時間予約受付・年中無休・通話無料
※法律相談は、受付予約後となりますので、直接弁護士にはお繋ぎできません。
※国際案件の相談に関しましては別途こちらをご覧ください。
交通事故事件の経験豊富な
弁護士が全面サポート
弁護士費用特約を使う場合
本人原則負担なし※保険会社の条件によっては
本人負担が生じることがあります。
弁護士報酬:成功報酬制
※死亡・後遺障害等級認定済みまたは認定が見込まれる場合
※事案によっては対応できないこともあります。
※弁護士費用特約を利用する場合、別途の料金体系となります。
お客様の声Pickup
温かいメッセージをありがとうございます
2026年10月更新
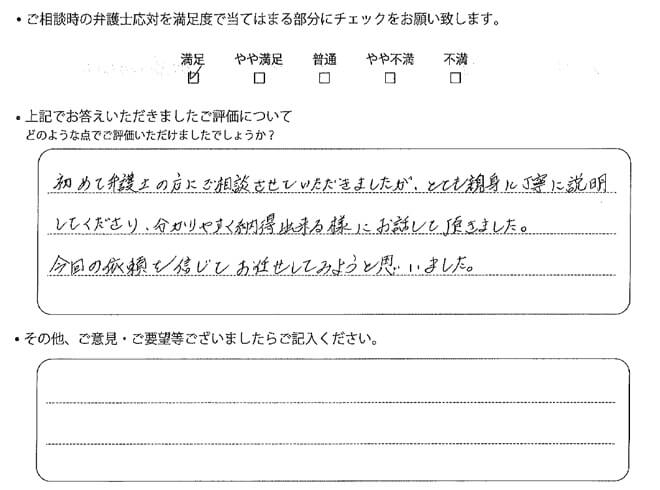
初めて弁護士の方に相談させていただきましたが、とても親身に丁寧に説明してくださり、分かりやすく納得出来る様にお話して頂きました。 今回の依頼を信じてお任せしてみようと思いました。
お客様の声一覧へ交通事故ピックアップ
弁護士法人ALG事務所一覧


協力弁護士事務所一覧